Latest posts
-
최고가격제가 물가를 0.8퍼센트포인트 낮췄다는 걸 어떻게 아나 — 측정값과 ‘없었다면’의 숫자 (2026년 기준)
2026년 10월 소비자물가 2.8퍼센트는 집계된 숫자이고, “최고가격제가 없었다면 3.6퍼센트”는 집계되지 않은 숫자다. 둘은 비교 대상이 다르다. 측정값과 반사실 추정값을 가르는 법, 그리고 2026년 11월의 두 날짜.
-
도시가스 요금이 올랐다는데 우리 집은 왜 그대로인가 — 민수용 동결과 미수금 (2026년 기준)

2026년 11월 도시가스 도매요금은 평균 1.24퍼센트 올랐다. 그런데 주택용·일반용은 변동이 없다. 민수용에만 2개월 주기와 ±3퍼센트 문턱, 그리고 유보 재량이 걸려 있기 때문이다. 동결은 비용의 소멸이 아니라 미수금으로의 이월이고, 그 미수금에는 이자가 붙어 정산단가로 돌아온다.
-
보험금 청구권 3년, 언제부터 세고 언제 멈추나 — 청구서를 냈는데도 시효가 흐르는 이유 (2026년 기준)

보험금 청구권은 3년입니다. 그런데 그 3년을 언제부터 세는지, 무엇이 그 시계를 멈추는지는 따로 적혀 있습니다. 보험사에 청구서를 내는 것은 민법상 ‘최고’여서 6개월 조건이 붙고, 금융소비자보호법은 분쟁조정 신청에 직접 시효 중단 효력을 주었습니다. 상법 제662조·민법 제174조·금소법 제40조와 대법원 판례로 기산점과 중단을 정리했습니다.
-
더 낸 세금은 자동으로 돌아오나 — 환급의 세 칸과 경정청구 5년

국세청 안내를 받고도 신청하지 않은 99만 명, 1,338억 원. 환급에는 칸이 세 개 있고 자동인 칸은 하나다. 경정청구 5년의 기산점 두 개와 귀속연도별 마지막 날을 표로 정리했다.
-
금통위 동결이면 내 대출금리도 동결인가 — 결정문·의사록·코픽스가 따로 오는 날짜 (2026년 10월 기준)

금통위 동결은 내 대출금리 동결이 아닙니다. 하나의 회의가 내보내는 문서는 네 가지이고, 네 가지가 서로 다른 날에 도착합니다. 의사록 공개일은 한국은행이 공개한 규칙으로 미리 계산할 수 있습니다.
-
수출 증가율은 왜 두 개로 발표되나 — 조업일수와 일평균 수출 읽는 법 (2026년 10월 기준)
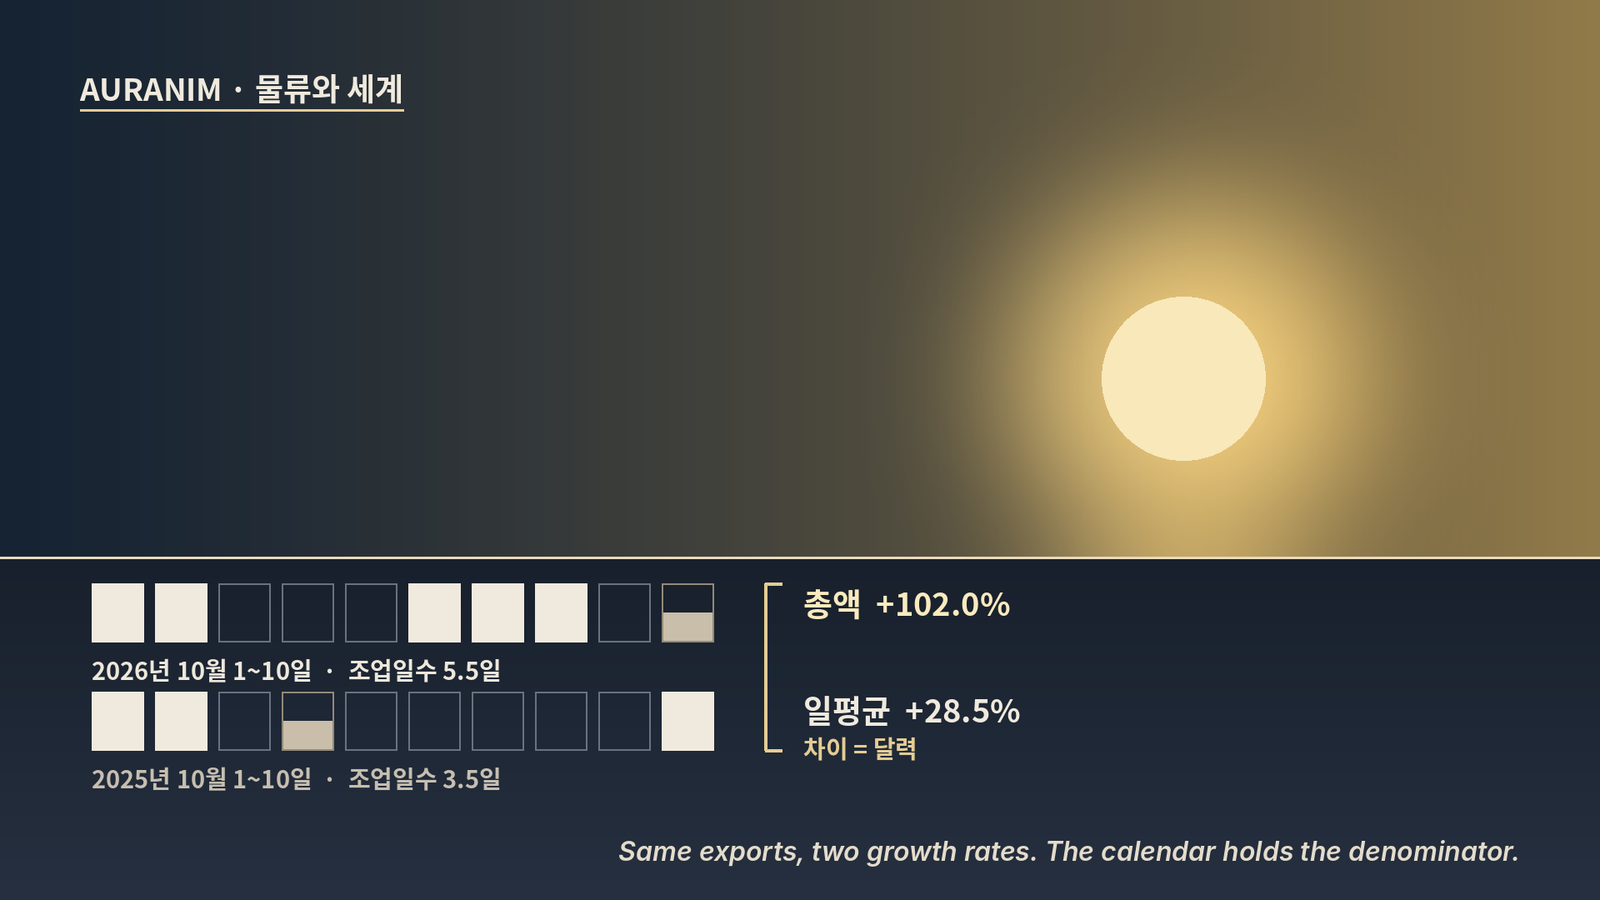
수출이 102퍼센트 늘었다는 발표문 아래에 28.5퍼센트가 적혀 있다. 둘 다 맞는 숫자다. 차이를 만든 것은 조업일수다. 공표치를 달력으로 다시 세어 복원하고, 다음 발표에서 헤드라인 증가율이 왜 내려가는지까지 짚는다.
-
전기요금은 동결됐는데 내 고지서는 왜 바뀌나 — 연료비조정단가와 누진 구간 (2026년 4분기 기준)

2026년 4분기 전기요금은 동결됐다. 동결된 것은 연료비조정단가 한 줄이고, 그 줄은 내 고지서의 2~3퍼센트다. 같은 450킬로와트시가 8월과 10월에 2만 2,300원 차이 나는 이유를 단가표로 재현했다.
-
유류할증료는 왜 항공사마다 다른가 — 단계는 같아도 금액이 다른 이유 (2026년 11월 기준)
같은 날 두 항공사가 공지한 11월분 국제선 유류할증료는 둘 다 27단계였다. 그런데 최장거리 편도 금액은 5만 7,000원 차이가 났다. 유류할증료의 단계는 금액이 아니다. 유가에서 내 카드값이 되기까지 숫자는 세 번 갈아탄다.
-
코픽스가 올랐는데 내 주담대는 왜 안 올랐나 — 변동금리 기준은 네 가지다
코픽스가 0.25%포인트 올랐습니다. 그런데 모든 변동금리 차주의 금리가 같이 오른 것은 아닙니다. 주담대 기준지표는 신규·잔액·신 잔액 코픽스와 금융채까지 네 가지이고, 내 대출은 그중 한 줄에만 묶여 있습니다.
-
금리인하요구권은 왜 거절되나 — 사유 세 개 중 두 개는 내 신용과 상관없다 (2026년 10월)
2026년 상반기 금리인하요구권 신청은 267만 9,000건, 수용률은 19.1%였다. 거절 사유 세 개 중 두 개는 신용을 보지 않는다. 수용률이 내려간 이유도 심사가 엄해져서가 아니다.