9월 13일 일요일, 워싱턴.
미국 에너지장관 크리스 라이트가 블룸버그와 인터뷰했다. 호르무즈 해협이 다시 흐르고 있다는 취지였다. 지난 한 주 평균 하루 1,000만 배럴이 통과했다고 그는 말했다.
같은 주말, 해협 위.
선박 추적 데이터를 집계한 로이터의 숫자는 달랐다. 주말 동안 하루 통항은 한 자릿수. 걸프 밖으로 나간 배 4척, 안으로 들어간 배 10척. 모두 합쳐 14척이었다. 분쟁 전 이 해협은 하루 100척 이상을 통과시켰다.
그리고 9월 14일 월요일, 런던과 뉴욕의 거래소.
브렌트유가 배럴당 3.21달러 올라 107.82달러로 마감했다. 서부텍사스산 원유는 3.17달러 올라 103.22달러. 통항이 정상화되고 있다는 발표가 나온 다음 날, 시장은 반대 방향으로 답한 셈이다.
세 개의 숫자가 같은 해협을 가리킨다. 1,000만 배럴, 14척, 107달러. 어느 하나도 거짓말은 아니다. 다만 세 숫자는 서로 다른 질문에 답하고 있다. 이번 화는 그 질문들에 대한 이야기다.
첫 번째 시선 — 해협은 열렸는가
워싱턴의 언어는 물동량이다. 하루 1,000만 배럴. 통항은 재개되었고, 흐름은 회복 중이며, 미 해군의 호위는 작동한다. 이 문장들은 모두 검증 가능한 군사·물류 지표 위에 서 있다.
시장의 언어는 가격이다. 선물 곡선은 앞으로 몇 달의 공급을 미리 계산한다. 그 곡선이 100달러 위에 머물러 있다는 것은, 시장이 “지금 몇 척이 지나갔는가”가 아니라 “다음 달에도 지나갈 수 있는가”를 묻고 있다는 뜻이다.
해운 전문 매체의 언어는 척수다. 몇 척이 실제로 갔는가. 이 숫자는 발표도 예측도 아니고 관측이다. 그래서 가장 반박하기 어렵고, 가장 건조하다.
세 언어가 다투는 것처럼 보이지만, 사실 셋은 하나의 전제를 공유한다. 해협의 상태를 열림과 닫힘이라는 이진법으로 다룬다는 전제다. 열렸으면 배가 다니고, 닫혔으면 안 다닌다. 그러니 열렸다는 발표와 안 다닌다는 관측이 충돌하면, 둘 중 하나는 틀렸어야 한다.
두 번째 시선은 그 전제가 놓치는 자리를 본다. 해협이 열려 있는데도 배가 가지 않는 이유가 따로 있는 사람들의 자리다.
두 번째 시선 — 배를 보내지 못하는 사람들
런던, 언더라이터의 책상. 전쟁위험보험료는 선체 가액에 대한 비율로 매겨진다. 분쟁 전 호르무즈 통항 요율은 선체 가액의 0.25% 안팎이었다. 지금은 배와 항로에 따라 3%에서 10% 사이로 전해진다. 계산은 잔인할 만큼 단순하다. 1억 달러짜리 유조선이 해협을 한 번 지나가는 데 보험료만 300만에서 1,000만 달러. 배에 실린 원유 200만 배럴의 가치가 2억 달러 남짓이니, 한 번의 통항이 화물 가치의 수 퍼센트를 먹는다.
인수 여력이라는 천장. 보험 중개사 마쉬는 7월 시점에 세계 선체보험 시장이 감당할 수 있는 총 인수 여력을 25억에서 30억 달러 규모로 추산했다. 유조선 한 척 값이 1억 달러 안팎이니, 시장 전체가 동시에 담보할 수 있는 배는 생각보다 많지 않다. 마쉬의 해상·화물 부문 총괄 마커스 베이커는 이런 일이 계속되면 “시장이 뿔을 상당히 집어넣을 위험”이 있다고 말했다. 요율이 오르는 것보다 무서운 건 요율이 사라지는 것이다. 값이 비싼 것과 값을 매겨주지 않는 것은 다른 일이다.
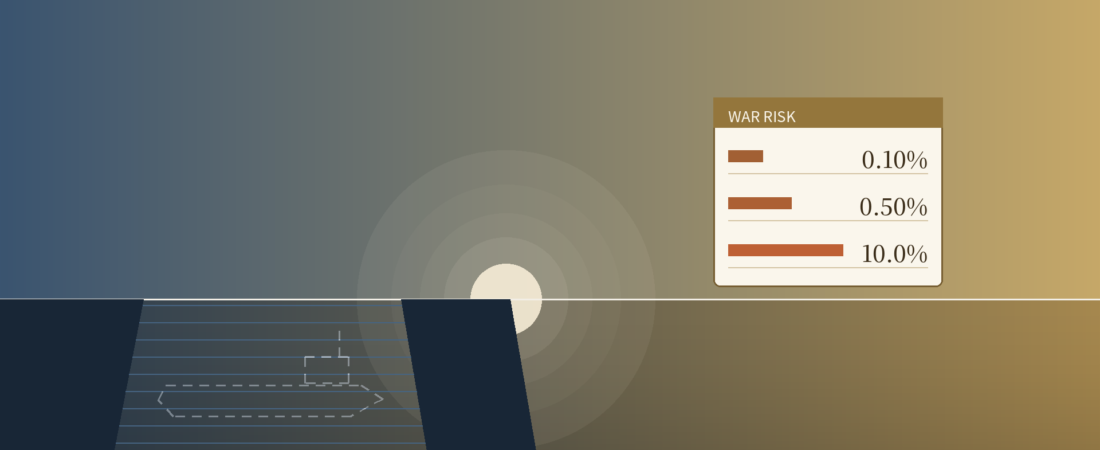
요율표가 그리는 지도. 같은 7월, 마쉬가 집계한 구간별 요율은 이랬다. 호르무즈 7.5~10%. 홍해 바브엘만데브 0.5%. 두 곳을 모두 피해 돌아가는 배 0.1%. 세 개의 숫자가 세 개의 세계를 그린다. 지도 위에서 이 구간들은 이웃이지만, 요율표 위에서는 백 배 떨어져 있다.
울산과 여수의 계산기. 한국은 2025년 기준 원유의 69.1%를 중동에서 들여왔다. 미주 23.1%, 아시아 5.0%, 아프리카 2.2%. 이 구성은 수십 년간 정제 설비가 중동산 원유의 성질에 맞춰 설계된 결과이지, 한 해의 구매 판단이 아니다. 그래서 바꾸는 데도 한 해로는 부족하다.
배럴당 운송비를 항로별로 놓으면 그 무게가 보인다. 평시 호르무즈 통항 0.86달러. 전시 호르무즈 4.18~9.78달러. 바브엘만데브 우회 3.16~4.46달러. 희망봉 우회 8.94~9.44달러. 국내 업계 추산에 따른 수치다. 2026년 2분기 한국의 원유 수입은 2억 1,090만 배럴로 전년 대비 약 19% 줄었고, 국내 정유 가동률은 90% 안팎에서 70%대로 내려앉은 것으로 전해진다.
서울의 주유소. 그런데 이 모든 숫자가 소비자 앞에 그대로 도착하지는 않는다. 9월 12일 전국 휘발유 평균가는 리터당 1,859.1원이었다. 브렌트유가 100달러를 넘긴 시간을 생각하면 낮은 숫자다. 정부가 석유 최고가격제로 정유사 공급가에 상한을 걸어두었고(9차 고시 기준 휘발유 1,784원), 유류세 인하가 아직 살아 있기 때문이다. 다만 그 인하 조치는 9월 30일 종료 예정이다.
해협에서 시작된 숫자가 언더라이터의 요율표를 거쳐, 배럴당 운송비를 지나, 정유사의 마진을 통과해, 주유소 간판 앞에서 두 개의 정책에 눌려 멈춰 있다. 눌려 있다는 것은 사라졌다는 뜻이 아니다.
세 번째 시선 — AURA의 시선
통항의 언어와 보험의 언어. 해협을 여는 것은 해군이다. 기뢰를 치우고 호위 함대를 붙이고 통항로를 선포하면 해협은 물리적으로 열린다. 그러나 항로를 여는 것은 다른 기관이다. 선주가 배를 보내려면 보험이 필요하고, 보험은 정부가 발급하지 않는다. 런던의 책상에서 발급된다.
그래서 “열렸다”는 말에는 두 개의 뜻이 있다. 군사적 열림과 금융적 열림이다. 앞의 것은 발표로 확인되고, 뒤의 것은 요율로만 확인된다. 발표는 정치적 의지를 반영하지만, 요율은 그 의지를 믿지 않는 사람들이 매긴 가격이다. 둘이 어긋날 때 배는 움직이지 않는다.
보험의 지도. 우리는 세계를 국경선으로 그린 지도로 이해한다. 그러나 화물을 움직이는 사람들에게 실제로 작동하는 지도는 요율표다. 0.1%의 지대, 0.5%의 지대, 10%의 지대. 이 지도에는 국기가 없고 수도가 없다. 대신 통과 비용이 있다. EP.005에서 우리는 제재가 관세를 옵션으로 바꾸는 과정을 “그림자 프리미엄”이라 불렀다. 전쟁위험보험료는 그 그림자가 마침내 청구서에 적힌 형태다.
리스크는 사라지지 않는다, 이동한다. 이번 화의 핵심 명제다. 해협의 위험은 요율이 되고, 요율은 운임이 되고, 운임은 도입 단가가 되고, 도입 단가는 정유 마진을 누른다. 정부가 상한가로 소비자 가격을 막으면 리스크는 다시 이동한다. 기업의 손익계산서로, 그리고 재정으로. 누르는 것은 없애는 것이 아니라 장소를 바꾸는 것이다. 9월 30일처럼 날짜가 적힌 정책은 그 장소가 언제 다시 바뀌는지를 미리 알려준다.
천장의 문제. 그리고 마지막으로, 가장 덜 논의되는 층위가 있다. 요율이 오르는 것은 시장이 작동한다는 신호다. 값이 붙어 있으니 지불할 의사가 있는 화물은 움직인다. 진짜 정지는 요율이 사라질 때 온다. 인수 여력이 25억 달러인 시장에서 모두가 동시에 담보를 요구하면, 남는 것은 높은 가격이 아니라 거절이다. 베이커의 표현대로, 통항이 줄면 표적도 줄지만 남은 표적에는 기회가 집중된다. 이 문장은 언더라이터가 왜 조용히 뒤로 물러서는지를 설명한다.
실무자를 위한 세 가지. 첫째, 계약서에서 전쟁위험 할증(war risk surcharge) 조항과 그 조항이 해제되는 기준을 다시 읽으라. 많은 계약이 “정상화”를 정의하지 않은 채 쓰여 있다. 둘째, 리드타임을 항로 거리가 아니라 보험 갱신 주기로 계산하라. 요율은 대개 7일이나 14일 단위로 갱신되고, 그 주기가 배의 일정보다 짧으면 출항 시점의 견적은 도착 시점의 비용이 아니다. 셋째, 해협이 열렸는지 확인하려면 발표가 아니라 요율을 보라. 발표는 낙관할 수 있지만 요율은 낙관하지 않는다. 요율은 돈을 걸고 하는 말이다.
AURA Insight
물류에는 오래된 농담이 있다. 배는 바다 위를 떠 있는 게 아니라 서류 위를 떠 있다는 말이다. 이번 여름 호르무즈는 그 농담을 진담으로 만들었다.
해협의 상태를 묻는 질문에 우리는 보통 군사적 답을 기대한다. 누가 통제하는가, 함대는 어디 있는가, 기뢰는 제거되었는가. 그러나 화물의 세계에서 그 질문의 답은 훨씬 조용한 곳에 적혀 있다. 요율표의 한 줄, 소수점 아래 두 자리.
이것은 호르무즈만의 이야기가 아니다. 지난 몇 해 동안 우리는 같은 구조를 여러 번 봤다. 제재는 거래를 금지하지 않고 비용을 붙였고, 관세는 무역을 끊지 않고 가격을 바꿨고, 이제 전쟁위험보험은 항로를 닫지 않고 값을 매긴다. 21세기의 봉쇄는 물리적이지 않다. 가격으로 이루어진다. 그리고 가격으로 이루어진 봉쇄는 발표되지 않기 때문에, 뉴스가 되기 어렵다.
세계를 이해하는 것은 더 많은 뉴스를 읽는 일이 아니다. 더 많은 현실을 읽는 일이다. 이번 주 호르무즈의 현실은 워싱턴의 브리핑룸이 아니라 런던의 계산서에 적혀 있었다.
AURA Question
당신 회사의 공급망 지도에는 무엇이 그려져 있는가. 국경선인가, 아니면 요율인가.
함께 읽으면 좋은 글
- 호르무즈에 이어 홍해까지 — 유가 100달러 시대, 수출입 실무자가 이번 주 점검할 5가지
- 석유 최고가격제란 무엇인가 — 유가 100달러에도 기름값이 버티는 이유
- 유류세 인하 9월 30일 종료 — 10월 기름값, 리터당 얼마나 오를까
English Edition — The Strait Is Open. The Ships Are Not.
Three Perspectives, EP.010 — On the language of transit and the language of insurance.
Sunday, 13 September. Washington.
US Energy Secretary Chris Wright told Bloomberg that the Strait of Hormuz was flowing again. Ten million barrels a day had passed through over the previous week, he said.
That same weekend, on the water, Reuters counted the ships. Single-digit transits per day. Four vessels out of the Gulf, ten in. Fourteen in total. Before the conflict, the strait moved more than a hundred vessels a day.
On Monday, Brent settled at $107.82, up $3.21. WTI at $103.22, up $3.17. The day after the announcement that traffic was clearing, the market answered in the opposite direction.
Ten million barrels. Fourteen ships. A hundred and seven dollars. Three numbers, one strait, and not one of them a lie. They are simply answers to three different questions.
The First Perspective — Is the Strait Open?
Washington speaks in throughput. Transits have resumed, escorts are working, volume is recovering. Every one of those statements rests on a verifiable military or logistics indicator.
The market speaks in price. A futures curve prices the months ahead, not the weekend behind. A curve above $100 is not asking how many ships passed. It is asking whether ships will pass next month.
The shipping press speaks in hulls. How many actually went. This number is neither a forecast nor an announcement. It is an observation — the hardest to argue with, and the driest.
The three languages appear to contradict one another. In fact they share a premise: that a strait is either open or closed. If it is open, ships move. If it is closed, they do not. So when an announcement of opening meets an observation of emptiness, one of them must be wrong.
The second perspective looks where that premise does not reach — at the people for whom an open strait is still not a route.
The Second Perspective — The People Who Cannot Send a Ship
London, the underwriter’s desk. War risk premiums are quoted as a percentage of hull value. Before the conflict, a Hormuz transit cost roughly 0.25%. It is now reported at somewhere between 3% and 10%, depending on the vessel and the route. The arithmetic is brutally simple. A $100 million tanker pays $3 to $10 million in premium for a single passage.
The ceiling nobody mentions. The broker Marsh estimated in July that the global hull market could carry $2.5 to $3 billion of capacity in total. Marcus Baker, Marsh’s global head of marine, cargo and logistics, warned that underwriters might “pull their horns in quite a bit” if the pattern continued. A rising rate is not the worst outcome. A vanishing rate is. Expensive and unquotable are different conditions.
The map the rates draw. In the same month, Marsh’s figures ran: Hormuz 7.5–10%. Bab al-Mandab 0.5%. Vessels routing around both, 0.1%. On a political map these waters are neighbours. On a rate sheet they are a hundred times apart.
Ulsan and Yeosu, running the numbers. Korea drew 69.1% of its crude from the Middle East in 2025 — a figure set by decades of refinery design, not by one year’s purchasing. Per-barrel transport costs, by industry estimate, run $0.86 for a peacetime Hormuz transit, $4.18–9.78 for a wartime one, $3.16–4.46 via Bab al-Mandab, $8.94–9.44 around the Cape. Korean crude imports in Q2 2026 fell about 19% year on year to 210.9 million barrels, and domestic refinery utilisation is reported to have dropped from around 90% to the 70s.
A filling station in Seoul. And yet on 12 September the national average pump price was 1,859.1 won a litre — low, for a world above $100 a barrel. A statutory price ceiling caps refiners’ supply prices, and a fuel tax cut is still in force. That cut is scheduled to end on 30 September.
The number that began in the strait travels through a rate sheet, a freight bill, a refining margin, and stops at the forecourt, held down by two policies. Held down is not the same as gone.
The Third Perspective — AURA
Transit and insurance are two different languages. A navy can open a strait. It clears mines, assigns escorts, declares a corridor. But a navy cannot open a route. To send a ship, an owner needs cover, and cover is not issued by a government. It is issued at a desk in London.
So “open” has two meanings — military and financial. The first is confirmed by announcement. The second is confirmed only by a rate. An announcement reflects political will. A rate is the price set by people who do not believe it. When the two diverge, the ships stay put.
The insurance map. We picture the world through borders. The people who actually move cargo work from a different map — a rate sheet. A 0.1% zone, a 0.5% zone, a 10% zone. No flags, no capitals. Only the cost of passage. In EP.005 we called the pricing of sanction risk a shadow premium. War risk insurance is that shadow finally written onto an invoice.
Risk does not disappear. It relocates. The danger in the strait becomes a rate, the rate becomes freight, freight becomes a landed crude price, and the landed price presses on refining margins. When a government caps the pump price, the risk moves again — onto corporate income statements, and onto the public purse. Suppressing a cost is not removing it; it is changing its address. A policy with a date on it, like 30 September, tells you in advance when the address changes again.
Three things for practitioners. Re-read the war risk surcharge clause in your contracts, and the definition of the “normalisation” that is supposed to end it — most contracts never define it. Calculate lead time against the insurance renewal cycle, not the sailing distance; rates typically reset every seven or fourteen days, and a quote at departure is not a cost at arrival. And when you want to know whether a strait is open, read the rate, not the press conference. An announcement can afford optimism. A rate is optimism with money on it.
AURA Insight
There is an old joke in shipping: a vessel floats on paperwork, not on water. This summer, Hormuz made the joke literal.
We expect military answers to questions about straits. Who controls it, where is the fleet, have the mines been cleared. But in the world of cargo, the answer is written somewhere much quieter — one line on a rate sheet, two digits after the decimal point.
This is not only about Hormuz. We have watched the same structure repeat. Sanctions did not forbid trade; they priced it. Tariffs did not stop commerce; they repriced it. Now war risk insurance does not close a route; it quotes one. The blockade of this century is not physical. It is made of prices. And because a blockade made of prices is never announced, it rarely becomes news.
Understanding the world is not a matter of reading more news. It is a matter of reading more realities. This week, the reality of Hormuz was not written in a Washington briefing room. It was written on a London invoice.
AURA Question
What is drawn on your company’s supply chain map — borders, or rates?
Sources
- 사실 — 브렌트유 107.82달러(+3.21), WTI 103.22달러(+3.17), 2026-09-14 종가. 미 에너지장관 크리스 라이트의 “주간 평균 일 1,000만 배럴” 발언(블룸버그, 9월 13일). 주말 통항 14척(출항 4·입항 10)과 분쟁 전 하루 100척 이상·약 2,000만 배럴 — 로이터 선박 추적 데이터. 전쟁위험보험료 분쟁 전 약 0.25% → 현재 3~10%(리버풀 존 무어스 대학 해양센터 압둘 칼리크). 사우디 동서 송유관 중단 시 세계 공급의 4% 영향. 출처: Al Jazeera 해설기사(2026-09-14) 및 인용된 로이터·블룸버그 보도.
- 사실 — 구간별 전쟁위험 요율(호르무즈 7.5~10%, 바브엘만데브 0.5%, 우회 0.1%), 세계 선체보험 인수 여력 25~30억 달러 추산, 마커스 바커(마쉬 해상·화물·물류 총괄) 발언, 2026-02-28 기준 호르무즈 일 130회 이상 통항·세계 해상 원유 및 LNG의 20% 비중. 출처: S&P Global Commodity Insights(2026-07-22), 마쉬 집계 인용.
- 사실 — 한국의 2025년 원유 도입 지역별 비중(중동 69.1%·미주 23.1%·아시아 5.0%·아프리카 2.2%), 2026년 2분기 원유 수입 2억 1,090만 배럴(전년비 약 -19%), 국내 정유 가동률 90%대→70%대, 항로별 배럴당 운송비 추산치. 출처: 국내 업계 보도 및 KIEP 자료 인용 보도(2026). 운송비와 가동률은 업계 추산치로, 개별 기업 실적과 다를 수 있다.
- 사실 — 전국 휘발유 평균 1,859.1원/리터(2026-09-12). 석유 최고가격제 9차 고시 상한(휘발유 1,784원·경유 1,773원, 정유사 공급가 기준). 유류세 인하 조치 2026-09-30 종료 예정.
- 해석 — “통항의 언어와 보험의 언어”, “보험의 지도”, “리스크는 사라지지 않고 이동한다”, 인수 여력 고갈이 요율 상승보다 위험하다는 판단, 실무 3계명은 모두 AURANIM의 분석이다. 특정 항로의 향후 요율이나 유가를 예측한 것이 아니며, 특정 거래나 투자를 권유하지 않는다.
- 불확실 — 전쟁위험보험 요율은 선주·선령·선급·항차 조건에 따라 개별 협상되며 공개 고시되지 않는다. 본문의 요율 구간은 보도된 범위이며 특정 계약의 실제 요율과 다를 수 있다.